%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20fill:%20%23fff;%20}%20%3c/style%3e%3c/defs%3e%3cpath%20class='st0'%20d='M402.67,311.94l-.04-234.9-85.54,140.6-69.94,115.01-99.16-147.03-65.45-94.22-.17,193.95c-.01,11.23,1.51,21.44,3.81,31.77,3.97,12.92,9.62,23.52,20.65,33.3l-32.21.1-.16-241.55c-.01-16.19-5.99-30.17-14.91-42.52-6.28-5.56-12.13-9.61-20.08-14.61l75.77-.05,119.07,174.19,36.98,52.67,88.76-147.31,48.36-79.64,62.47.11c-12.26,9.89-17.78,22.3-18.98,37.91l.11,222.16c0,15.54,6.88,28.18,18.7,38.68l-87.27.09c12.58-10.43,17.97-22.47,19.23-38.71Z'/%3e%3cpath%20class='st0'%20d='M1386.27,255.63c-24.47,51.86-75.59,79.78-130.61,90.1-23.8,4.47-46.62,5-71,4.97l-139.27-.14c12.56-11.41,18.05-24.14,18.87-40.22V92.37c-.71-16.48-6.41-29.81-18.98-40.6l174.94.32c56.42.1,120.07,18.82,153.85,65.53,28.97,40.05,33.26,93.39,12.21,138.02ZM1333.56,144.03c-13-36.4-40.72-62.58-76.85-75.29-16.35-5.63-32.85-9.5-50.68-9.58l-93.36-.4.19,243.79c.02,23.14,17.17,41.68,39.77,41.35l62.46-.91c24.11-1.76,46.36-9.14,66.58-22.31,57.53-37.49,74.14-114.4,51.9-176.66Z'/%3e%3cpath%20class='st0'%20d='M904.43,309.16c-56.91,49.05-144.61,57.61-215.39,37.92-29.01-8.07-54.74-22.44-76.15-41.79-62.69-56.64-63.2-151.75-.76-208.77,54.09-49.39,139.99-61.13,210.66-43.44,56.73,14.2,109.43,52.46,125.97,109.93,15.43,53.63-2.22,109.85-44.33,146.15ZM840.2,335.58c49.04-21.92,69.35-71.9,65.21-123.77-3.63-45.46-25.37-87.71-58.77-118.34-42.61-39.07-102.27-50.29-156.28-30.49-31.34,11.49-54.93,34.96-66.37,66.52-23.97,66.13,4.69,138.97,56.84,182.74,44.58,37.41,105.69,47.33,159.37,23.33Z'/%3e%3cpath%20class='st0'%20d='M1819.34,313.78c-48.53,38.55-117.86,48.76-178.45,40.01-54.27-7.83-106.13-34.84-134.9-82.03-29.21-47.9-26.32-107.89,7-152.87,35.5-47.93,93.4-70.16,152.3-73.13,60.64-3.05,120.81,12.2,164.91,54.72,63.11,60.85,57.47,159.01-10.86,213.29ZM1755.08,337.92c30.7-12.23,52.85-35.84,63.44-66.51,21.69-62.81-4.02-133.34-51.63-177.43-43.43-40.22-105.41-51.77-160.14-29.43-61.05,24.92-82.91,95.64-64.92,156.97,10.65,36.3,31.72,68.36,60.91,91.98,43.07,34.86,100.22,45.18,152.33,24.42Z'/%3e%3c/svg%3e)
Cristina Junqueira e a experiência de cliente que virou vantagem competitiva
Cofundadora do Nubank, ela liderou a construção de um relacionamento bancário sem tarifas escondidas nem burocracia.
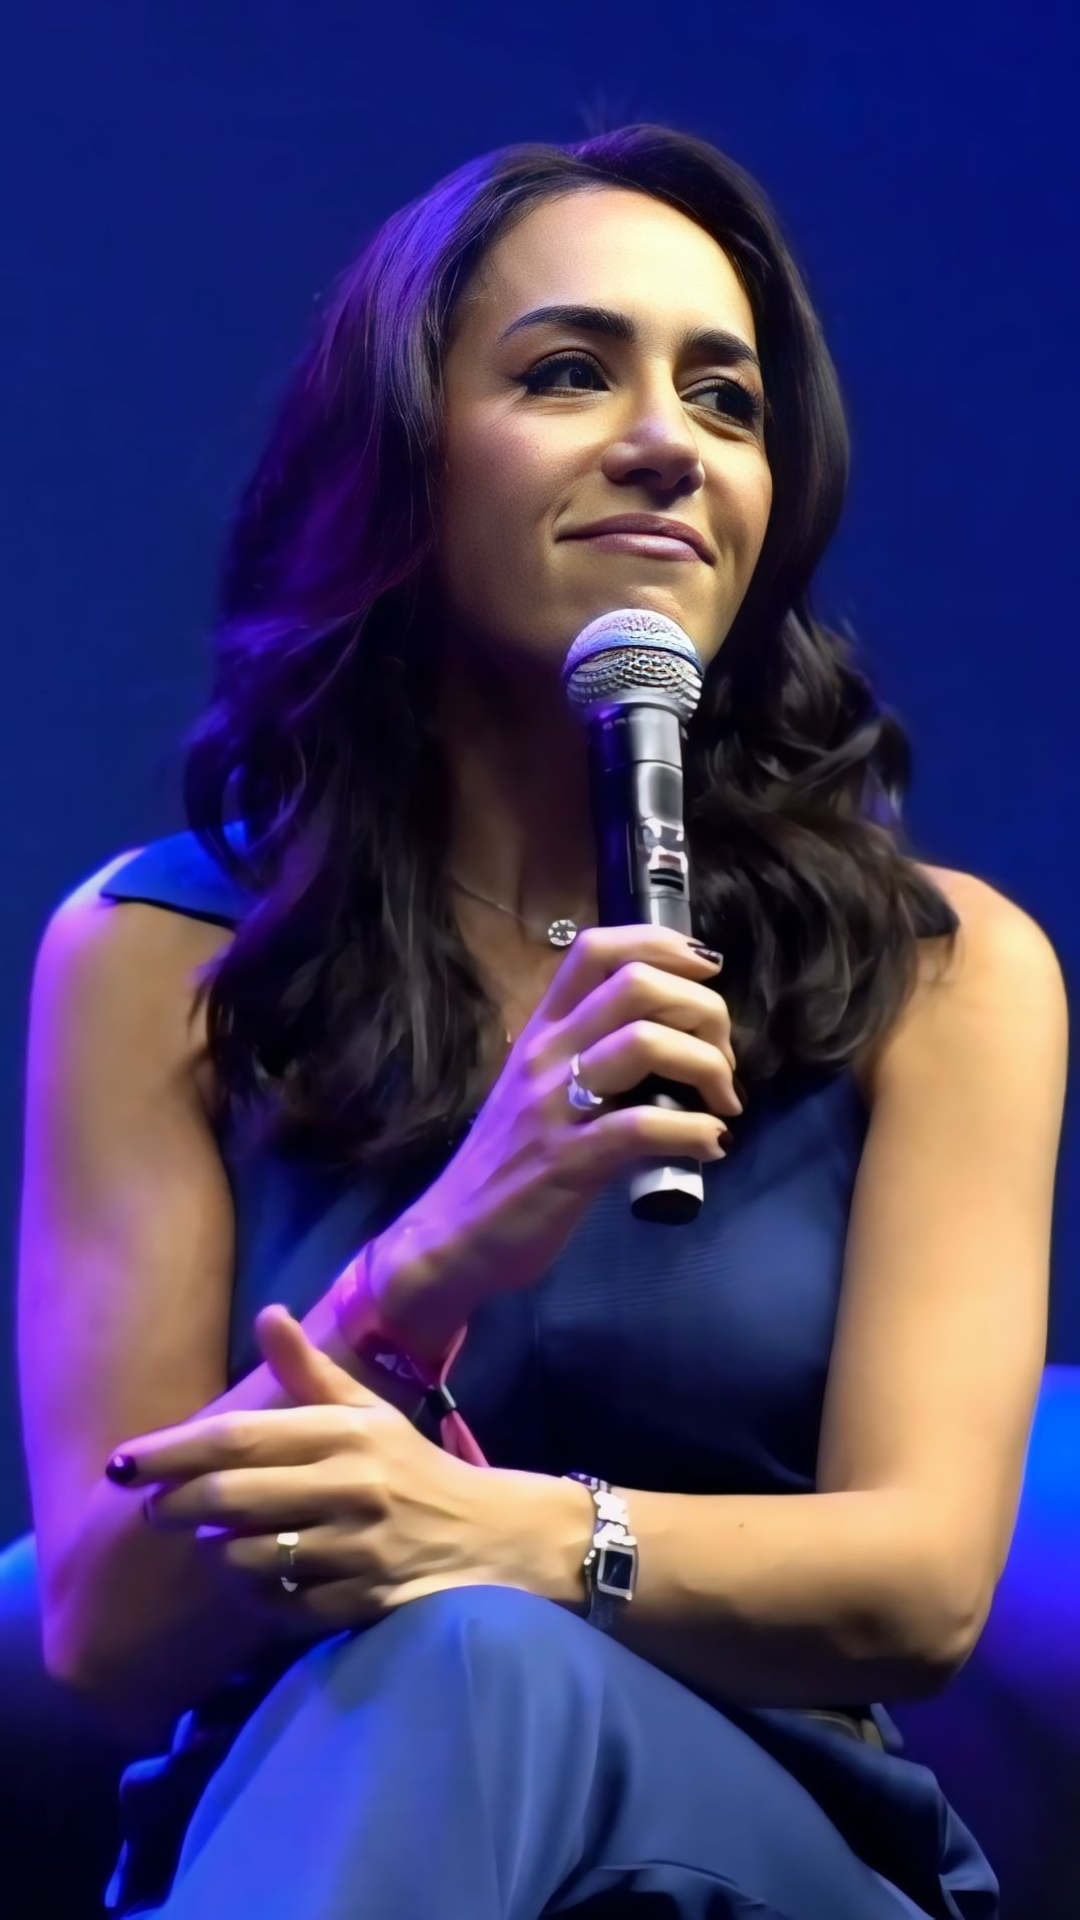
Depois de anos em cargos executivos no setor bancário, Cristina Junqueira cofundou o Nubank em 2013. A empresa se tornou uma das maiores instituições financeiras digitais do mundo, com dezenas de milhões de clientes.
A trajetória
A construção de Nubank não aconteceu em um único movimento. Foram anos de decisões sucessivas, correções de rota e aprendizado direto com o cliente — o tipo de percurso que raramente cabe em uma manchete.
- Deixou uma carreira executiva em banco tradicional para empreender.
- Liderou produto e negócio de cartão de crédito nos primeiros anos.
- Acompanhou a companhia até o IPO em Nova York.
Marca forte no varejo financeiro é consequência de reclamação resolvida rápido.
O que sustenta o negócio hoje
Olhando para a operação atual, é possível identificar os pilares que explicam a resiliência de Nubank em ciclos econômicos distintos.
Por que este caso interessa a outros empresários
O Nubank redefiniu o padrão mínimo de serviço que o brasileiro aceita do próprio banco.
Para quem administra um negócio menor, a leitura útil não é copiar o que Cristina Junqueira fez, e sim entender a lógica por trás das escolhas: foco em um cliente definido, obsessão por consistência e paciência para deixar o resultado aparecer.
O contexto por inteiro
Vale voltar um passo antes de seguir. Nenhuma história dessas nasce no vácuo: por trás de Nubank há alguém que decidiu, num dia específico, pagar um aluguel, contratar a primeira pessoa e assumir um risco que ninguém mais assumiria. É esse tipo de detalhe — e não o discurso institucional — que explica por que Nubank continua de pé enquanto tanta coisa ao redor abriu e fechou.
No caso de a construção de Nubank, a leitura ganha precisão quando o foco recai sobre a tecnologia que muda custo unitário e velocidade de execução. Nubank é o caso concreto que sustenta o argumento desta reportagem.
A mecânica da vantagem
Há um traço comum e pouco glamouroso entre operações como Nubank e Nubank: previsibilidade. Elas sabem quanto custa conquistar um cliente, quanto tempo ele fica e quanto de caixa a próxima expansão consome antes de devolver resultado. É uma vantagem chata de explicar em entrevista e decisiva na prática.
A vantagem quase nunca é um segredo. Está na repetição: o mesmo cuidado no décimo atendimento do dia em Nubank, a mesma disciplina de compra na semana fraca, o mesmo critério de contratação quando o time dobra. Nubank sustenta o mesmo padrão — nada espetacular isolado, tudo constante somado.
Onde os planos costumam falhar
O risco mais comum não é errar a aposta, é acertá-la sem estrutura. Demanda acima da capacidade degrada a experiência, desgasta a equipe e queima caixa mais rápido do que a receita entra. É o susto que casas como Nubank aprendem a evitar: contratar e treinar antes de a fila aparecer, e crescer por escolha, não por pressão da procura — lógica visível também em Nubank.
Existe também o risco silencioso da diluição de foco. Cada novo produto, praça ou parceria adiciona complexidade, e complexidade cobra pedágio em atenção da liderança, treinamento e controle. Quem observa operações como Nubank percebe o padrão: dizer não custa receita no mês e protege a experiência no ano.
Crescimento sem estrutura não é aceleração: é antecipação de problema.
Do diagnóstico à execução
O ritmo importa mais do que o tamanho do movimento. Ajustes pequenos e frequentes deixam a empresa errar barato e manter a confiança de quem trabalha nela. Grandes viradas de mesa raramente preservam isso — e mudanças em casas como Nubank costumam acontecer por etapas visíveis para toda a equipe.
A execução, quando funciona, é menos épica do que se imagina. Ciclos curtos, metas revisadas em intervalo fixo e um único responsável por resultado produzem mais efeito do que planos anuais que ninguém revisita. É o ritmo que se percebe em operações como Nubank: correção rápida, sem reunião longa, com decisão registrada.
- Uma única prioridade por trimestre, com responsável nomeado
- Três indicadores publicados internamente, visíveis para o time inteiro
- Conversa curta e semanal sobre o avanço, com decisão registrada
- Encerramento formal do que não entregou no prazo combinado
O que o mercado brasileiro impõe
A concorrência mudou de formato. Ela não vem apenas de quem faz a mesma coisa, mas de qualquer negócio que dispute o mesmo orçamento e a mesma noite do cliente. Um endereço como Nubank não disputa apenas com o vizinho de rua: disputa com o sofá, o aplicativo e a conta mais curta no fim do mês.
Distribuição virou tema de estratégia. Quem controla o acesso ao cliente — base recorrente, comunidade, reputação de bairro — negocia melhor com plataforma, fornecedor e investidor. É esse tipo de acesso que dá a nomes como Nubank uma margem de manobra que o balanço isolado não explica.
Gente, cultura e o limite do crescimento
Nada disso se sustenta sem gente. Em um lugar como Nubank, a diferença entre uma noite boa e uma noite ruim é a mesma pessoa saber o que é um trabalho bem feito e ter caminho para crescer ali dentro. Clareza de expectativa e formação interna valem mais do que qualquer discurso de cultura.
Cultura, aqui, não é quadro na parede: é o que a casa premia e o que ela tolera. O time percebe a diferença em uma semana, e é isso que define o padrão quando o dono não está. Em um lugar como Nubank, dá para medir pela permanência de quem atende — as mesmas caras entre uma visita e outra.
Governança, sucessão e continuidade
Transparência interna acelera execução. Time que conhece a meta, o cenário em linhas gerais e o motivo da prioridade decide melhor no dia a dia e cobra menos da liderança. É o que se nota ao conversar com quem trabalha em lugares como Nubank: as respostas coincidem.
Governança parece assunto de empresa grande, mas o conceito serve a qualquer tamanho: separar o que é da empresa do que é do dono, registrar decisão relevante e criar um fórum periódico para avaliar resultado com critério. Negócio familiar que faz isso cedo — como se espera de um nome como Nubank — evita discutir dinheiro e sucessão sob pressão, quando as opções já são poucas.
Reputação como ativo de balanço
Marcas que atravessam décadas têm uma disciplina rara: dizem não com frequência. Recusam parceria que rende rápido e desalinha posicionamento, evitam desconto que treina o cliente a esperar promoção e resistem a abrir onde não conseguem manter o padrão. Muita casa boa, do porte de Nubank, recusa expansão por esse exato motivo.
Em ambiente de informação abundante, consistência é o que gera confiança — e confiança é o que permite cobrar um preço justo pelo trabalho. É a diferença entre disputar valor, onde estão nomes como Nubank, e disputar centavo com quem está ao lado.
Capital, prazo e o preço de crescer
Existe diferença grande entre capital para crescer e capital para tapar buraco. O primeiro entra com destino, meta e prazo; o segundo cobre uma operação que não fecha e volta em pouco tempo pedindo mais. Distinguir os dois com honestidade é uma das decisões mais valiosas que uma liderança toma — e o melhor momento de tomá-la, em negócios como Nubank, é antes de precisar.
A estrutura de capital também comunica estratégia. Quem cresce com caixa próprio preserva autonomia e aceita ritmo menor; quem capta acelera e passa a responder a expectativa de terceiros. Nenhuma opção é superior no abstrato: o erro é escolher uma e operar com a lógica da outra, risco que se evita deixando o ritmo explícito para todos os envolvidos, como se espera de uma casa como Nubank.
A operação como vantagem invisível
No nível da operação, ganho consistente vem de padronização. Escrever como o trabalho é feito parece burocracia até o dia em que é preciso treinar dez pessoas em um mês ou substituir alguém em posição crítica. Nessas horas, o processo escrito é a diferença entre continuidade e retrabalho caro — e isso costuma ficar claro na segunda unidade de um negócio como Nubank, não na primeira.
Automação bem aplicada começa pelo repetitivo e verificável: conferência de dados, aviso de reserva, triagem de pedido. Aplicar tecnologia ao que ainda está desorganizado só acelera a confusão. A ordem correta — entender, simplificar, depois automatizar — é a que funciona em operações como Nubank, medindo tempo e erro antes e depois.
Os números que contam a história
Acompanhados mês a mês, esses números revelam padrões. Uma queda de margem que parecia sazonal se mostra estrutural; um canal que parecia caro aparece como o mais rentável depois das devoluções; um crescimento celebrado internamente se revela financiado por capital de giro. A descoberta, quase sempre, vem do jeito mais comum em negócios como Nubank: olhando o extrato antes do relatório.
O erro frequente é medir muito e decidir pouco. Painel com dezenas de indicadores costuma produzir menos ação do que uma folha com quatro números que a liderança sabe de memória — em operações como Nubank, esses números cabem no verso de um cupom.
4
Indicadores mínimos de acompanhamento
Margem de contribuição, custo de aquisição, ciclo de caixa e taxa de retenção
O cliente como filtro de decisão
Do lado do cliente, a mudança mais relevante da última década foi a régua. A comparação não é mais com o concorrente direto, e sim com a melhor experiência que ele teve em qualquer lugar: prazo, transparência de preço, facilidade de resolver problema. Quem chega em Nubank já passou por dez experiências melhores em outras categorias no mesmo mês.
Isso torna escuta um processo operacional, não campanha de marketing. Reclamação registrada, motivo de cancelamento e pergunta repetida no atendimento formam o melhor mapa de produto disponível — de graça. Em casas como Nubank, é esse tipo de anotação que muda cardápio, horário e até a forma de receber quem chega sozinho.
O horizonte dos próximos ciclos
Há um alerta no horizonte: velocidade sem preparo virou risco de reputação. Abrir praça, lançar produto ou adotar tecnologia sem treinar o time produz falha visível, e visibilidade hoje é imediata — um vídeo de trinta segundos pode desfazer o que um nome como Nubank levou anos construindo.
Olhando adiante, três frentes concentram a atenção: eficiência sustentada por dados, automação do que é repetitivo e revisão de portfólio para concentrar esforço no que dá margem. Nenhuma exige grande investimento inicial; todas exigem constância — e a mais barata das três costuma ser o ponto de partida em negócios como Nubank.
O que fica
No fim, a pergunta que separa quem escolhe de quem apenas reage é simples: o que Nubank faz melhor do que qualquer outro, e o que precisa parar de fazer para continuar fazendo isso bem?
O fecho não é previsão, é convite: olhar o próprio negócio com o rigor que se aplica ao vizinho. Quem faz isso com honestidade encontra, quase sempre, ganho disponível antes de qualquer investimento novo — é o que aparece quando a conta de uma operação como Nubank é feita linha por linha.
Leia também
Jensen Huang e a década que transformou a Nvidia em infraestrutura global
Por Marina Costa · 22/08/20263,2 mil551
Sundar Pichai e a reinvenção da busca em plena operação
Por Marina Costa · 23/08/202615646
Dario Amodei e a tese de que segurança pode ser vantagem comercial
Por Rafael Brandão · 23/08/202613467
Mais sobre este assunto
Mais lidas
- 01Gastronomia e Viagens
Hamburguerias que abrem até tarde em São Paulo
4,2 mil649 - 02Entrevistas
“A decisão mais difícil foi parar de vender para todo mundo”
4,2 mil746 - 03MODO Luxo
Hotel ou villa: o que muda em uma viagem de R$ 100 mil
4,2 mil728 - 04Gastronomia e Viagens
Onde comer muito bem sem gastar como alta gastronomia
4,2 mil557 - 05Gastronomia e Viagens
Botecos clássicos versus novos botecos
4,1 mil508
Modo Daily
Comece o dia em Modo Negócios.
As principais notícias, ideias, tendências e movimentos do mercado diretamente no seu e-mail.