%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20fill:%20%23fff;%20}%20%3c/style%3e%3c/defs%3e%3cpath%20class='st0'%20d='M402.67,311.94l-.04-234.9-85.54,140.6-69.94,115.01-99.16-147.03-65.45-94.22-.17,193.95c-.01,11.23,1.51,21.44,3.81,31.77,3.97,12.92,9.62,23.52,20.65,33.3l-32.21.1-.16-241.55c-.01-16.19-5.99-30.17-14.91-42.52-6.28-5.56-12.13-9.61-20.08-14.61l75.77-.05,119.07,174.19,36.98,52.67,88.76-147.31,48.36-79.64,62.47.11c-12.26,9.89-17.78,22.3-18.98,37.91l.11,222.16c0,15.54,6.88,28.18,18.7,38.68l-87.27.09c12.58-10.43,17.97-22.47,19.23-38.71Z'/%3e%3cpath%20class='st0'%20d='M1386.27,255.63c-24.47,51.86-75.59,79.78-130.61,90.1-23.8,4.47-46.62,5-71,4.97l-139.27-.14c12.56-11.41,18.05-24.14,18.87-40.22V92.37c-.71-16.48-6.41-29.81-18.98-40.6l174.94.32c56.42.1,120.07,18.82,153.85,65.53,28.97,40.05,33.26,93.39,12.21,138.02ZM1333.56,144.03c-13-36.4-40.72-62.58-76.85-75.29-16.35-5.63-32.85-9.5-50.68-9.58l-93.36-.4.19,243.79c.02,23.14,17.17,41.68,39.77,41.35l62.46-.91c24.11-1.76,46.36-9.14,66.58-22.31,57.53-37.49,74.14-114.4,51.9-176.66Z'/%3e%3cpath%20class='st0'%20d='M904.43,309.16c-56.91,49.05-144.61,57.61-215.39,37.92-29.01-8.07-54.74-22.44-76.15-41.79-62.69-56.64-63.2-151.75-.76-208.77,54.09-49.39,139.99-61.13,210.66-43.44,56.73,14.2,109.43,52.46,125.97,109.93,15.43,53.63-2.22,109.85-44.33,146.15ZM840.2,335.58c49.04-21.92,69.35-71.9,65.21-123.77-3.63-45.46-25.37-87.71-58.77-118.34-42.61-39.07-102.27-50.29-156.28-30.49-31.34,11.49-54.93,34.96-66.37,66.52-23.97,66.13,4.69,138.97,56.84,182.74,44.58,37.41,105.69,47.33,159.37,23.33Z'/%3e%3cpath%20class='st0'%20d='M1819.34,313.78c-48.53,38.55-117.86,48.76-178.45,40.01-54.27-7.83-106.13-34.84-134.9-82.03-29.21-47.9-26.32-107.89,7-152.87,35.5-47.93,93.4-70.16,152.3-73.13,60.64-3.05,120.81,12.2,164.91,54.72,63.11,60.85,57.47,159.01-10.86,213.29ZM1755.08,337.92c30.7-12.23,52.85-35.84,63.44-66.51,21.69-62.81-4.02-133.34-51.63-177.43-43.43-40.22-105.41-51.77-160.14-29.43-61.05,24.92-82.91,95.64-64.92,156.97,10.65,36.3,31.72,68.36,60.91,91.98,43.07,34.86,100.22,45.18,152.33,24.42Z'/%3e%3c/svg%3e)
Pedro Moreira Salles e a governança como vantagem de longo prazo
A fusão que criou o maior banco privado do país virou estudo de caso sobre integração cultural e disciplina de conselho.
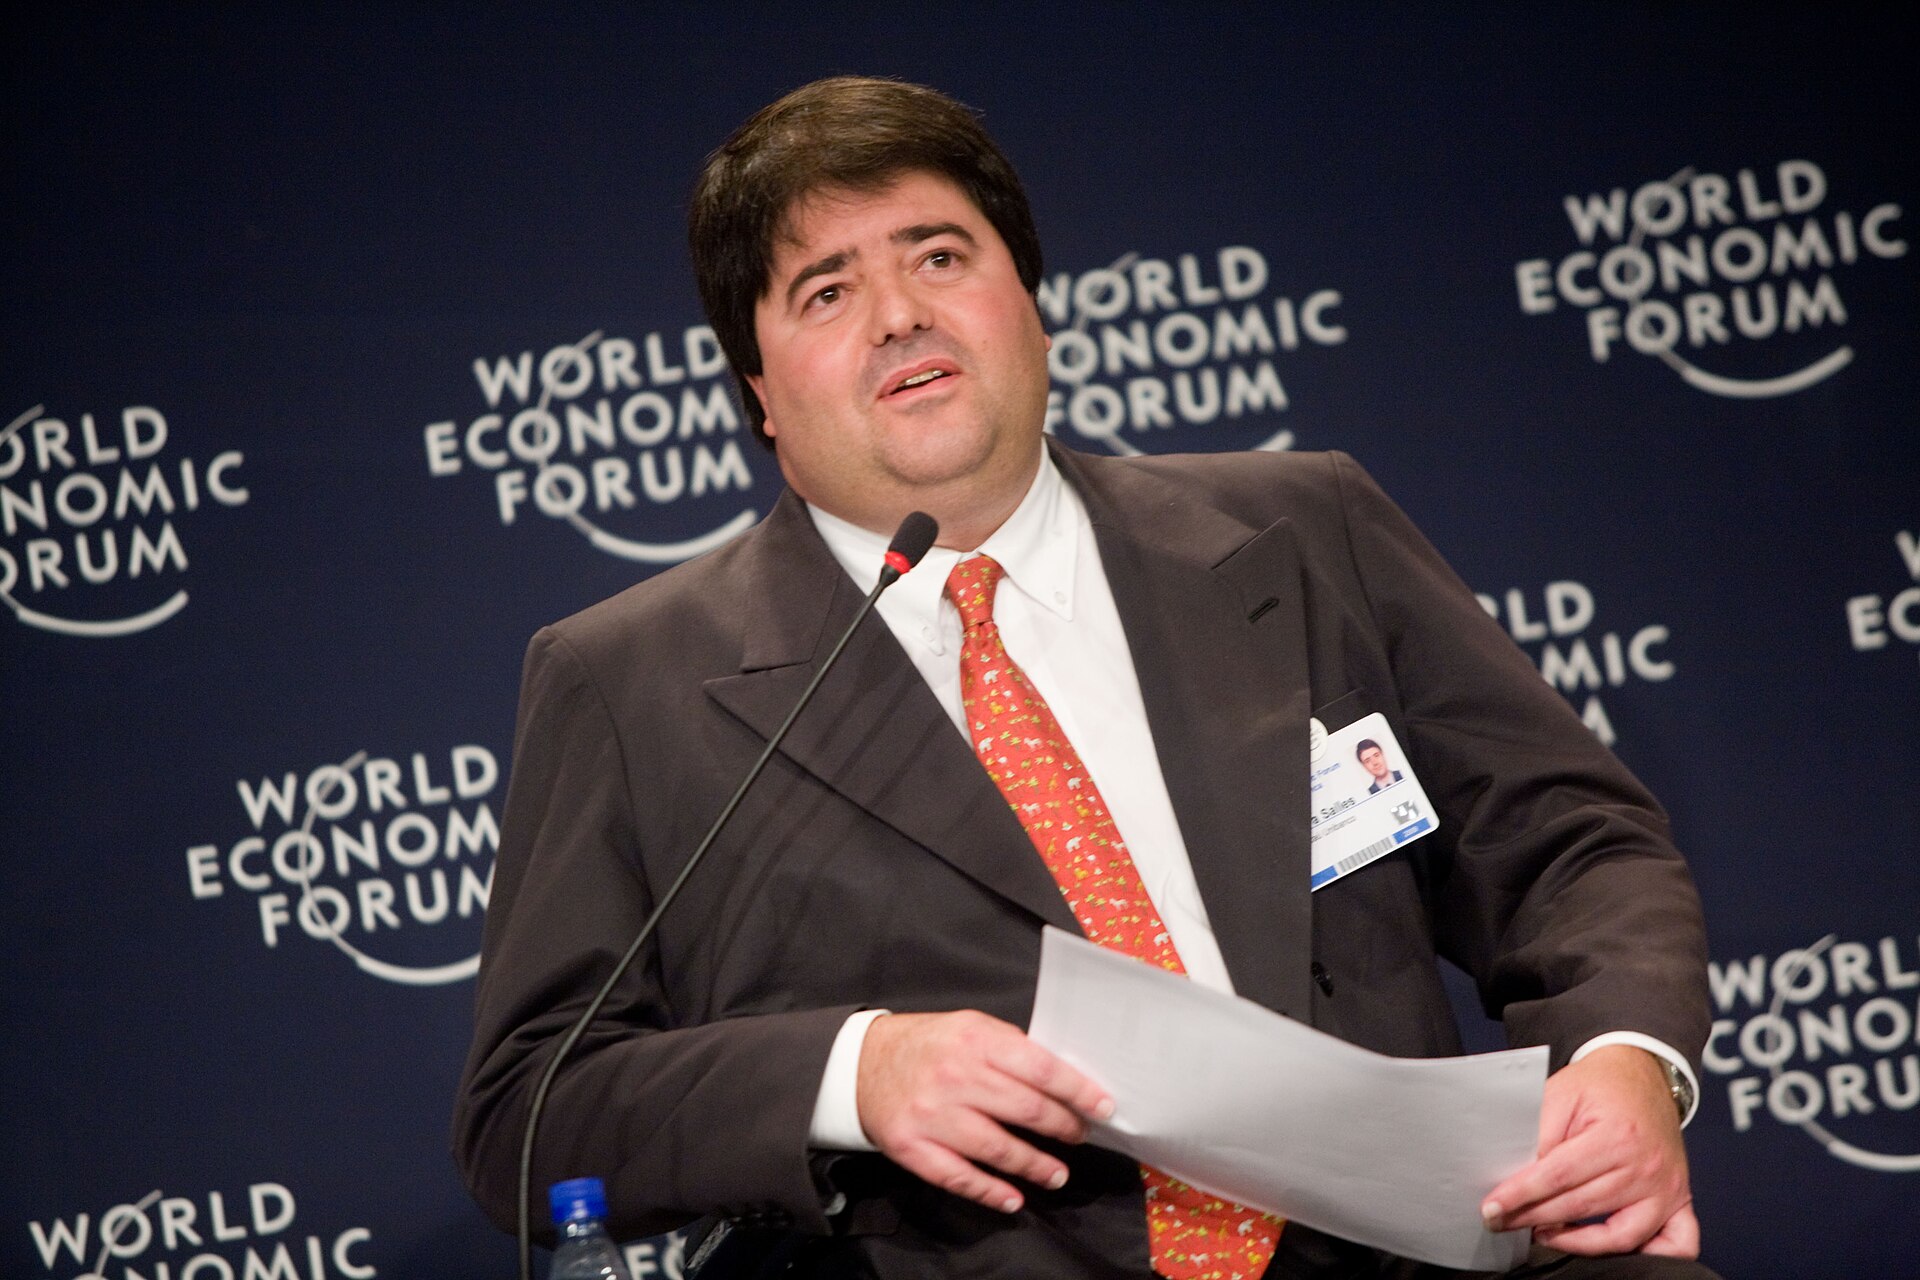
Fusões costumam fracassar não por conta financeira, mas por incompatibilidade de cultura. A integração que Pedro Moreira Salles ajudou a conduzir é lembrada exatamente pelo motivo oposto: dois bancos que viraram um sem paralisar a operação.
A trajetória
A construção de Itaú Unibanco não aconteceu em um único movimento. Foram anos de decisões sucessivas, correções de rota e aprendizado direto com o cliente — o tipo de percurso que raramente cabe em uma manchete.
- Assumiu responsabilidades na instituição da família e conduziu sua modernização.
- Participou da negociação e da integração que criou o maior banco privado do país.
- Migrou para o conselho, separando propriedade de gestão executiva.
Fusão dá certo quando alguém decide, no primeiro mês, quem manda em cada assunto.
O que sustenta o negócio hoje
Olhando para a operação atual, é possível identificar os pilares que explicam a resiliência de Itaú Unibanco em ciclos econômicos distintos.
Por que este caso interessa a outros empresários
Reforçou no mercado brasileiro a ideia de que dono e gestor podem ser papéis distintos — e que essa separação aumenta o valor da companhia.
Para quem administra um negócio menor, a leitura útil não é copiar o que Pedro Moreira Salles fez, e sim entender a lógica por trás das escolhas: foco em um cliente definido, obsessão por consistência e paciência para deixar o resultado aparecer.
O contexto por inteiro
Existe uma tentação preguiçosa em análises assim: procurar um gênio ou um culpado. Quem senta no balcão de Itaú Unibanco, conversa com quem trabalha em Itaú Unibanco e volta uma segunda vez encontra um quadro mais prosaico e mais interessante — leitura correta do momento, disciplina de dinheiro e gente que aguenta repetir bem a mesma tarefa por anos.
No caso de a construção de Itaú Unibanco, a leitura ganha precisão quando o foco recai sobre as decisões de estrutura, time e processo. Itaú Unibanco é o caso concreto que sustenta o argumento desta reportagem.
A mecânica da vantagem
A vantagem quase nunca é um segredo. Está na repetição: o mesmo cuidado no décimo atendimento do dia em Itaú Unibanco, a mesma disciplina de compra na semana fraca, o mesmo critério de contratação quando o time dobra. Itaú Unibanco sustenta o mesmo padrão — nada espetacular isolado, tudo constante somado.
O que diferencia quem atravessa ciclos difíceis é a granularidade com que conhece o próprio negócio. Em uma operação como Itaú Unibanco, isso significa saber quanto sobra em cada linha de receita, quanto custa servir cada tipo de cliente e qual dia da semana paga a folha. Sem esse detalhe, toda reunião vira troca de opinião; com ele, a correção acontece em dias, não em trimestres.
Onde os planos costumam falhar
Existe também o risco silencioso da diluição de foco. Cada novo produto, praça ou parceria adiciona complexidade, e complexidade cobra pedágio em atenção da liderança, treinamento e controle. Quem observa operações como Itaú Unibanco percebe o padrão: dizer não custa receita no mês e protege a experiência no ano.
Um terceiro risco quase nunca aparece em apresentação: dependência. Um cliente que responde por parte grande da receita, um fornecedor único, um sócio que centraliza tudo. A saída, em negócios como Itaú Unibanco, é sempre a trabalhosa: dividir conhecimento, escrever processo e formar substituto antes de precisar.
Crescimento sem estrutura não é aceleração: é antecipação de problema.
Do diagnóstico à execução
A execução, quando funciona, é menos épica do que se imagina. Ciclos curtos, metas revisadas em intervalo fixo e um único responsável por resultado produzem mais efeito do que planos anuais que ninguém revisita. É o ritmo que se percebe em operações como Itaú Unibanco: correção rápida, sem reunião longa, com decisão registrada.
Transformar diagnóstico em resultado exige cadência. Indicadores visíveis para o time inteiro, conversa semanal objetiva e a coragem de encerrar o que não entregou — essa última, a parte difícil. Em times maduros — o tipo que sustenta um lugar como Itaú Unibanco — encerrar um teste é informação, não fracasso pessoal de quem propôs.
- Uma única prioridade por trimestre, com responsável nomeado
- Três indicadores publicados internamente, visíveis para o time inteiro
- Conversa curta e semanal sobre o avanço, com decisão registrada
- Encerramento formal do que não entregou no prazo combinado
O que o mercado brasileiro impõe
Distribuição virou tema de estratégia. Quem controla o acesso ao cliente — base recorrente, comunidade, reputação de bairro — negocia melhor com plataforma, fornecedor e investidor. É esse tipo de acesso que dá a nomes como Itaú Unibanco uma margem de manobra que o balanço isolado não explica.
No Brasil, o custo do dinheiro continua sendo o principal filtro de decisão. Projeto que depende de crédito caro precisa devolver retorno rápido, e isso empurra negócios como Itaú Unibanco para investimentos com efeito no mesmo ano — eficiência, retenção e preço antes de metro quadrado novo.
Gente, cultura e o limite do crescimento
Cultura, aqui, não é quadro na parede: é o que a casa premia e o que ela tolera. O time percebe a diferença em uma semana, e é isso que define o padrão quando o dono não está. Em um lugar como Itaú Unibanco, dá para medir pela permanência de quem atende — as mesmas caras entre uma visita e outra.
Reter gente em operação intensa passa por escala previsível, liderança preparada e reconhecimento pelo que é medido. Aumento isolado não resolve um problema que nasceu na relação com a chefia direta — lição que qualquer operação como Itaú Unibanco aprende no dia em que perde alguém que fazia falta.
Governança, sucessão e continuidade
Governança parece assunto de empresa grande, mas o conceito serve a qualquer tamanho: separar o que é da empresa do que é do dono, registrar decisão relevante e criar um fórum periódico para avaliar resultado com critério. Negócio familiar que faz isso cedo — como se espera de um nome como Itaú Unibanco — evita discutir dinheiro e sucessão sob pressão, quando as opções já são poucas.
Vale o mesmo para sucessão na operação. Quando uma área só funciona com uma pessoa específica, a empresa carrega um risco que não está no balanço. Formar substituto e documentar rotina crítica é decisão de continuidade, não desconfiança — em casas como Itaú Unibanco, isso vira rotina de treinamento em vez de conversa difícil.
Reputação como ativo de balanço
Em ambiente de informação abundante, consistência é o que gera confiança — e confiança é o que permite cobrar um preço justo pelo trabalho. É a diferença entre disputar valor, onde estão nomes como Itaú Unibanco, e disputar centavo com quem está ao lado.
Reputação virou ativo mensurável: reduz custo de aquisição, encurta ciclo de venda, melhora acesso a gente boa e a crédito. Construí-la depende menos de comunicação do que de coerência — o que um nome como Itaú Unibanco promete precisa coincidir com o que entrega, inclusive quando algo dá errado e a resposta é pública.
Capital, prazo e o preço de crescer
A estrutura de capital também comunica estratégia. Quem cresce com caixa próprio preserva autonomia e aceita ritmo menor; quem capta acelera e passa a responder a expectativa de terceiros. Nenhuma opção é superior no abstrato: o erro é escolher uma e operar com a lógica da outra, risco que se evita deixando o ritmo explícito para todos os envolvidos, como se espera de uma casa como Itaú Unibanco.
Financiar crescimento no Brasil exige aritmética antes de ambição. Com dinheiro caro, cada real investido precisa justificar o retorno e o prazo em que ele aparece. Projeto com retorno em dezoito meses concorre, na prática, com aplicação de risco baixo — comparação que, feita em voz alta, elimina metade das ideias que sobrevivem por inércia. Em operações como Itaú Unibanco, é esse corte que preserva o caixa.
A operação como vantagem invisível
Automação bem aplicada começa pelo repetitivo e verificável: conferência de dados, aviso de reserva, triagem de pedido. Aplicar tecnologia ao que ainda está desorganizado só acelera a confusão. A ordem correta — entender, simplificar, depois automatizar — é a que funciona em operações como Itaú Unibanco, medindo tempo e erro antes e depois.
Fornecedor faz parte da operação, não do lado de fora dela. Critério claro de prazo, qualidade e reposição reduz o custo invisível das exceções, aquelas que consomem horas de gestão sem aparecer em planilha, mas aparecem na experiência de quem senta à mesa em Itaú Unibanco.
Os números que contam a história
O erro frequente é medir muito e decidir pouco. Painel com dezenas de indicadores costuma produzir menos ação do que uma folha com quatro números que a liderança sabe de memória — em operações como Itaú Unibanco, esses números cabem no verso de um cupom.
Traduzir tudo isso em número é o que permite discutir sem opinião. Três bastam para começar: quanto custa trazer um cliente comparado ao que ele deixa ao longo do tempo, quanto sobra por linha de receita e quantos dias o dinheiro fica preso entre pagar o fornecedor e receber do cliente. Em negócios como Itaú Unibanco, esse último número explica mais do que qualquer projeção.
4
Indicadores mínimos de acompanhamento
Margem de contribuição, custo de aquisição, ciclo de caixa e taxa de retenção
O cliente como filtro de decisão
Isso torna escuta um processo operacional, não campanha de marketing. Reclamação registrada, motivo de cancelamento e pergunta repetida no atendimento formam o melhor mapa de produto disponível — de graça. Em casas como Itaú Unibanco, é esse tipo de anotação que muda cardápio, horário e até a forma de receber quem chega sozinho.
Retenção deixa de ser tema de promoção e passa a ser tema de desenho. O cliente volta quando a promessa é cumprida de forma previsível; nenhuma ação de relacionamento compensa uma operação que falha às sextas. É por isso que operações sérias — a lógica que sustenta Itaú Unibanco — preferem recusar reserva a servir mal.
O horizonte dos próximos ciclos
Olhando adiante, três frentes concentram a atenção: eficiência sustentada por dados, automação do que é repetitivo e revisão de portfólio para concentrar esforço no que dá margem. Nenhuma exige grande investimento inicial; todas exigem constância — e a mais barata das três costuma ser o ponto de partida em negócios como Itaú Unibanco.
O médio prazo aponta para um mercado menos tolerante a improviso. Banco, investidor e grande cliente passaram a pedir evidência: histórico, governança, processo auditável. Isso beneficia quem é organizado independentemente do tamanho, e nomes como Itaú Unibanco mostram que porte pequeno não impede método.
O que fica
O fecho não é previsão, é convite: olhar o próprio negócio com o rigor que se aplica ao vizinho. Quem faz isso com honestidade encontra, quase sempre, ganho disponível antes de qualquer investimento novo — é o que aparece quando a conta de uma operação como Itaú Unibanco é feita linha por linha.
Nos próximos trimestres, a distância entre quem se preparou e quem esperou tende a crescer. Não porque o cenário premie ousadia, mas porque premia consistência. É o que endereços como Itaú Unibanco vêm mostrando sem precisar anunciar.
Leia também
Jorge Paulo Lemann e a escola de gestão que formou uma geração
Por Rafael Brandão · 22/08/20263,9 mil748
Marcel Telles e a cultura que transforma gente em vantagem competitiva
Por Marina Costa · 21/08/202623447
Maria Silvia Bastos Marques e a gestão de empresas complexas
Por Marina Costa · 19/08/202613049
Mais sobre este assunto
Mais lidas
- 01Gastronomia e Viagens
Hamburguerias que abrem até tarde em São Paulo
4,2 mil649 - 02Entrevistas
“A decisão mais difícil foi parar de vender para todo mundo”
4,2 mil746 - 03MODO Luxo
Hotel ou villa: o que muda em uma viagem de R$ 100 mil
4,2 mil728 - 04Gastronomia e Viagens
Onde comer muito bem sem gastar como alta gastronomia
4,2 mil557 - 05Gastronomia e Viagens
Botecos clássicos versus novos botecos
4,1 mil508
Modo Daily
Comece o dia em Modo Negócios.
As principais notícias, ideias, tendências e movimentos do mercado diretamente no seu e-mail.